9月15日に2026年都道府県地価調査(価格時点7月1日)の概要が国土交通省より公表されました。この調査結果により公表される地価は「基準地価」と呼ばれ、3月に公表される地価公示(国土交通省土地鑑定委員会:価格時点1月1日)とともに、国内不動産市況を見るうえで、重要な調査結果となります。2つの地価は、調査時期(半年ずれの時点)、調査地点において相互に補完的な関係にありますが、都道府県地価調査は、市街地以外も含めて満遍なく調査されるのが特徴です。今回の基準地数は21,466地点です。
(注:データは全て「都道府県地価調査」国土交通省公表資料より作成。過去分も同じ。)
26年都道府県地価調査の全国平均の状況
全国平均では、全用途平均・住宅地・商業地のいずれも5年連続で上昇しました。ただし、上昇幅が拡大したのは商業地のみで、全用途平均と住宅地は前年と同じ上昇幅にとどまりました。全用途平均は1.5%の上昇(昨年は+1.5%、一昨年は+1.4%)、住宅地は1.0%の上昇(昨年は+1.0%、一昨年は+0.9%)、商業地は2.9%の上昇(昨年は+2.8%、一昨年は+2.4%)です。工業地は3.3%の上昇(昨年は+3.4%)となり、上昇は続くものの勢いはやや一服しています。
大都市圏の住宅地の状況:東京圏・大阪圏と名古屋圏の差が拡大
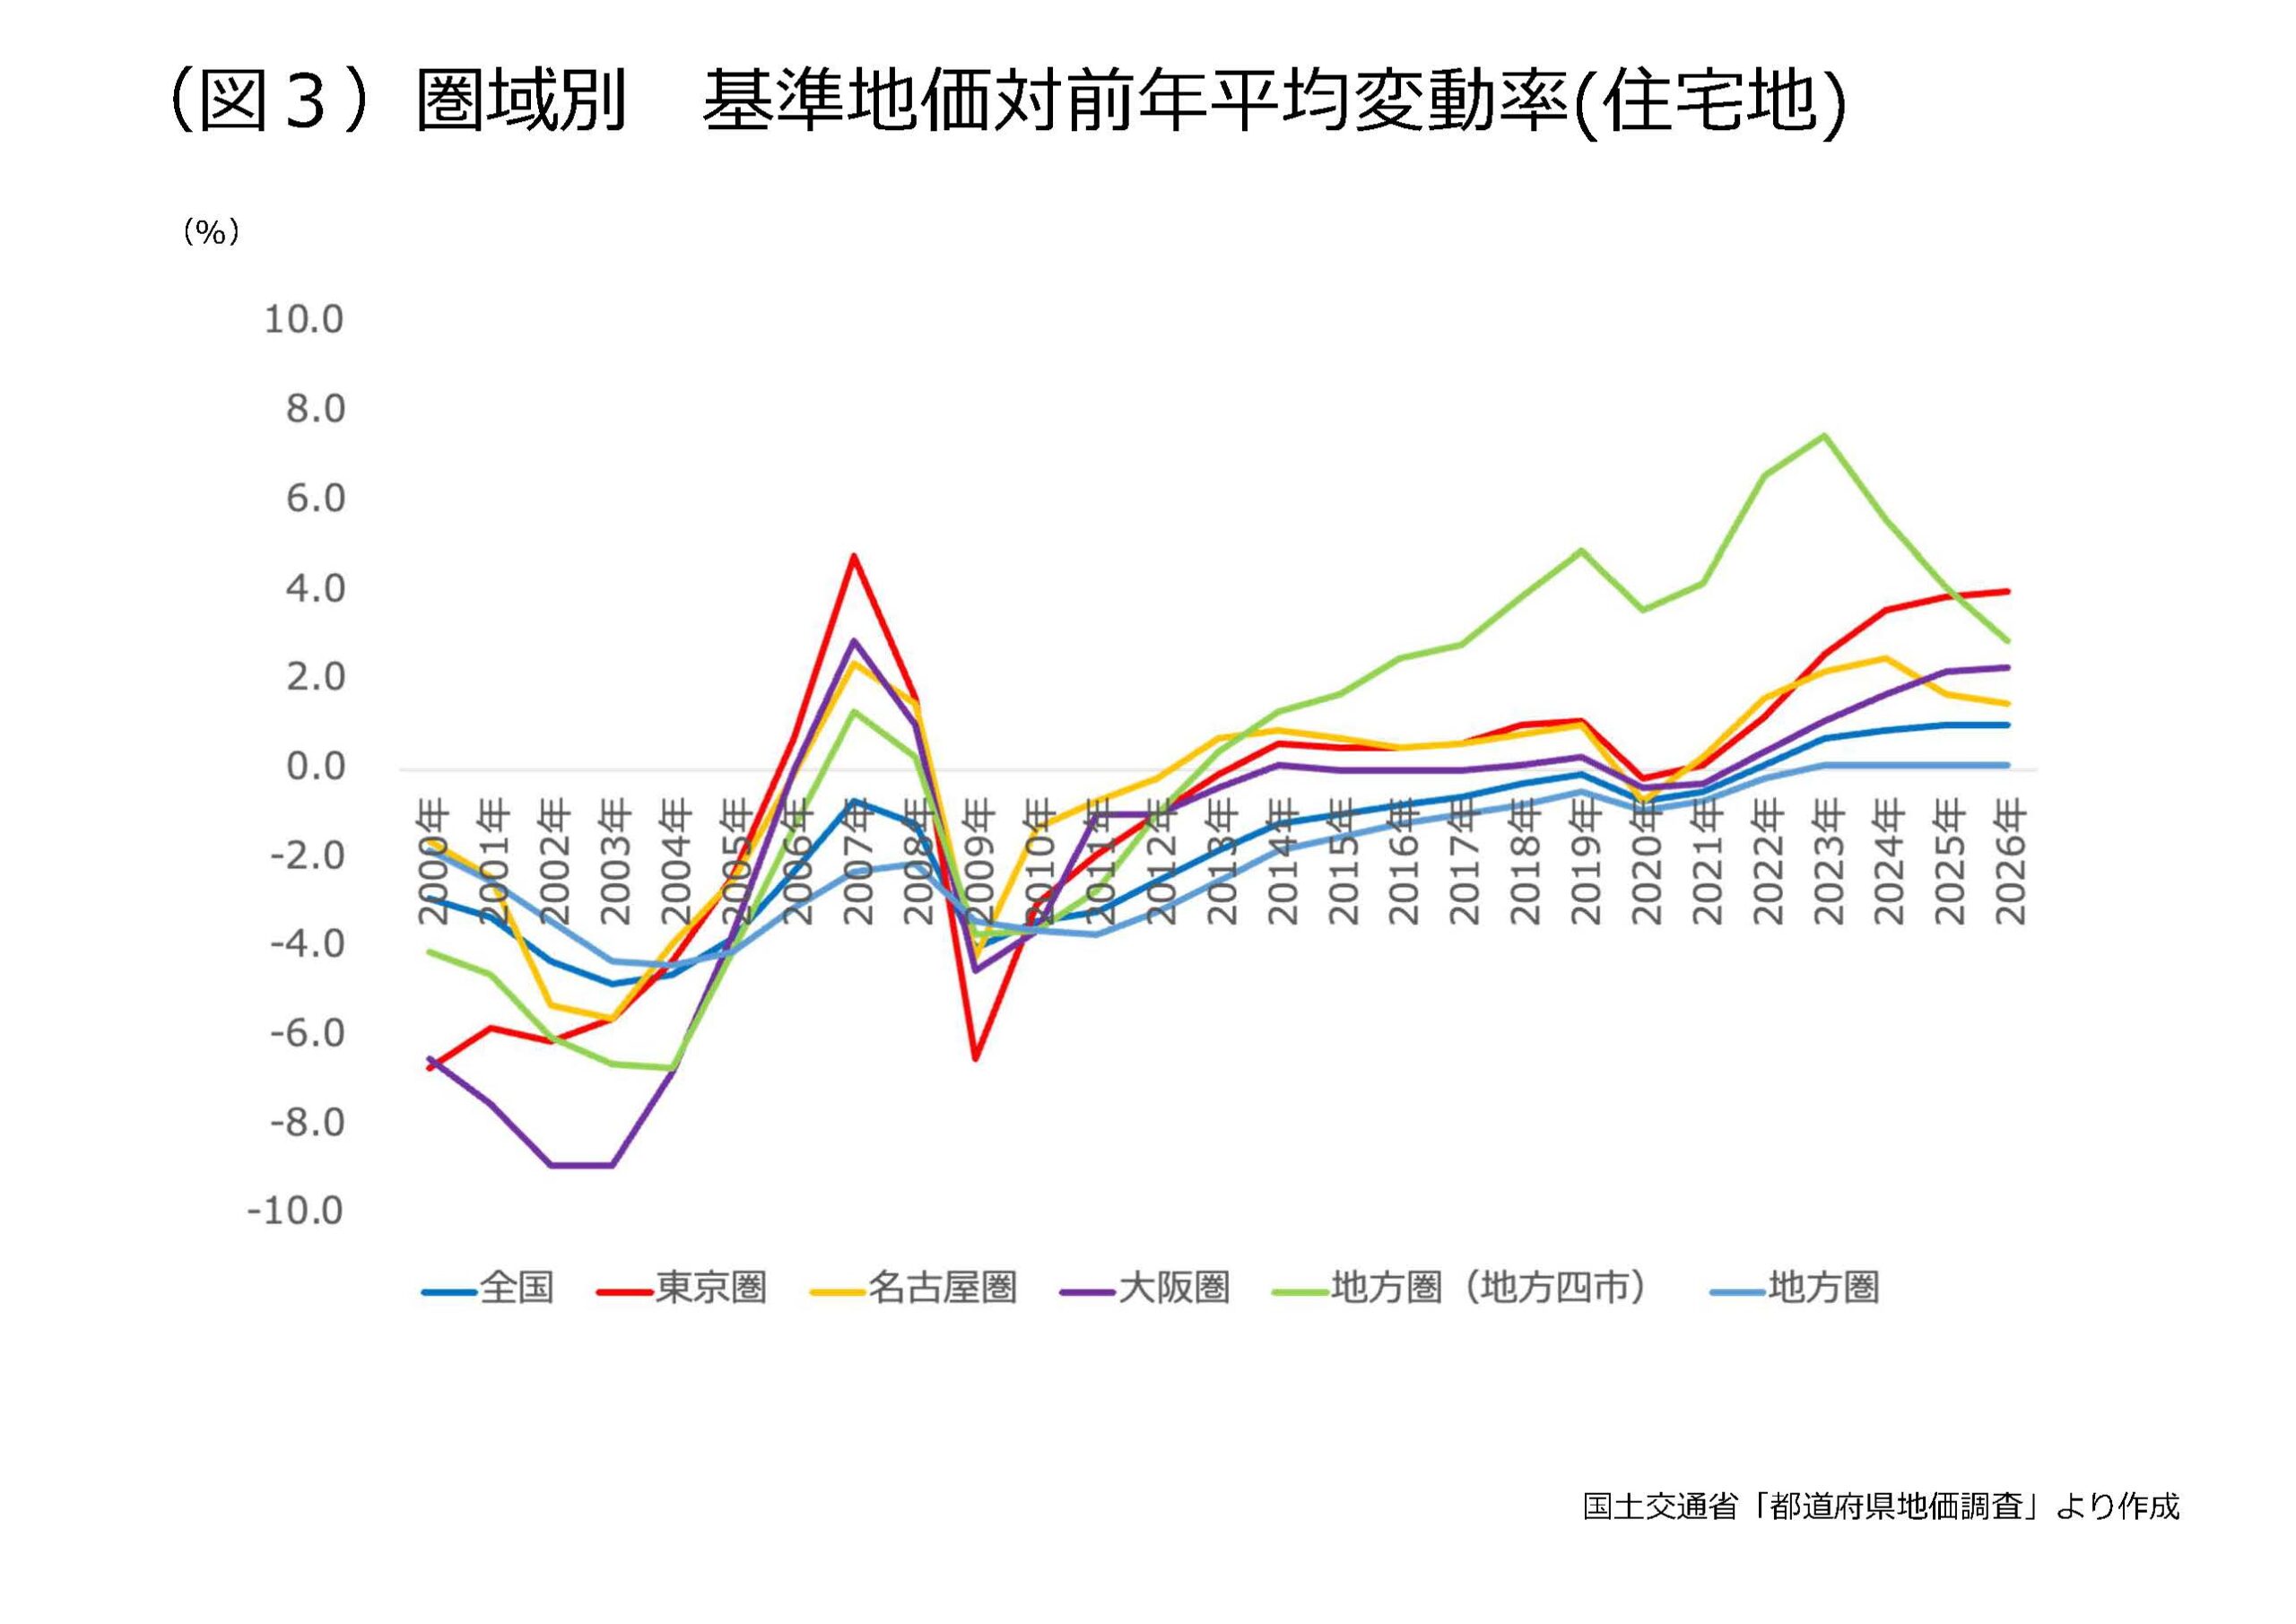
3大都市圏では、東京圏・大阪圏で全用途平均・住宅地・商業地のいずれも上昇幅が拡大した一方で、名古屋圏ではいずれも上昇幅が縮小しました。昨年見え始めた大都市圏間での差が、より鮮明になっています。住宅地を圏域別にみると、東京圏はプラス4.0%(昨年は+3.9%、一昨年は+3.6%)、大阪圏はプラス2.3%(昨年は+2.2%、一昨年は+1.7%)、名古屋圏はプラス1.5%(昨年は+1.7%、一昨年は+2.5%)で、名古屋圏は2年連続の鈍化です。
住宅地の都道府県別の状況
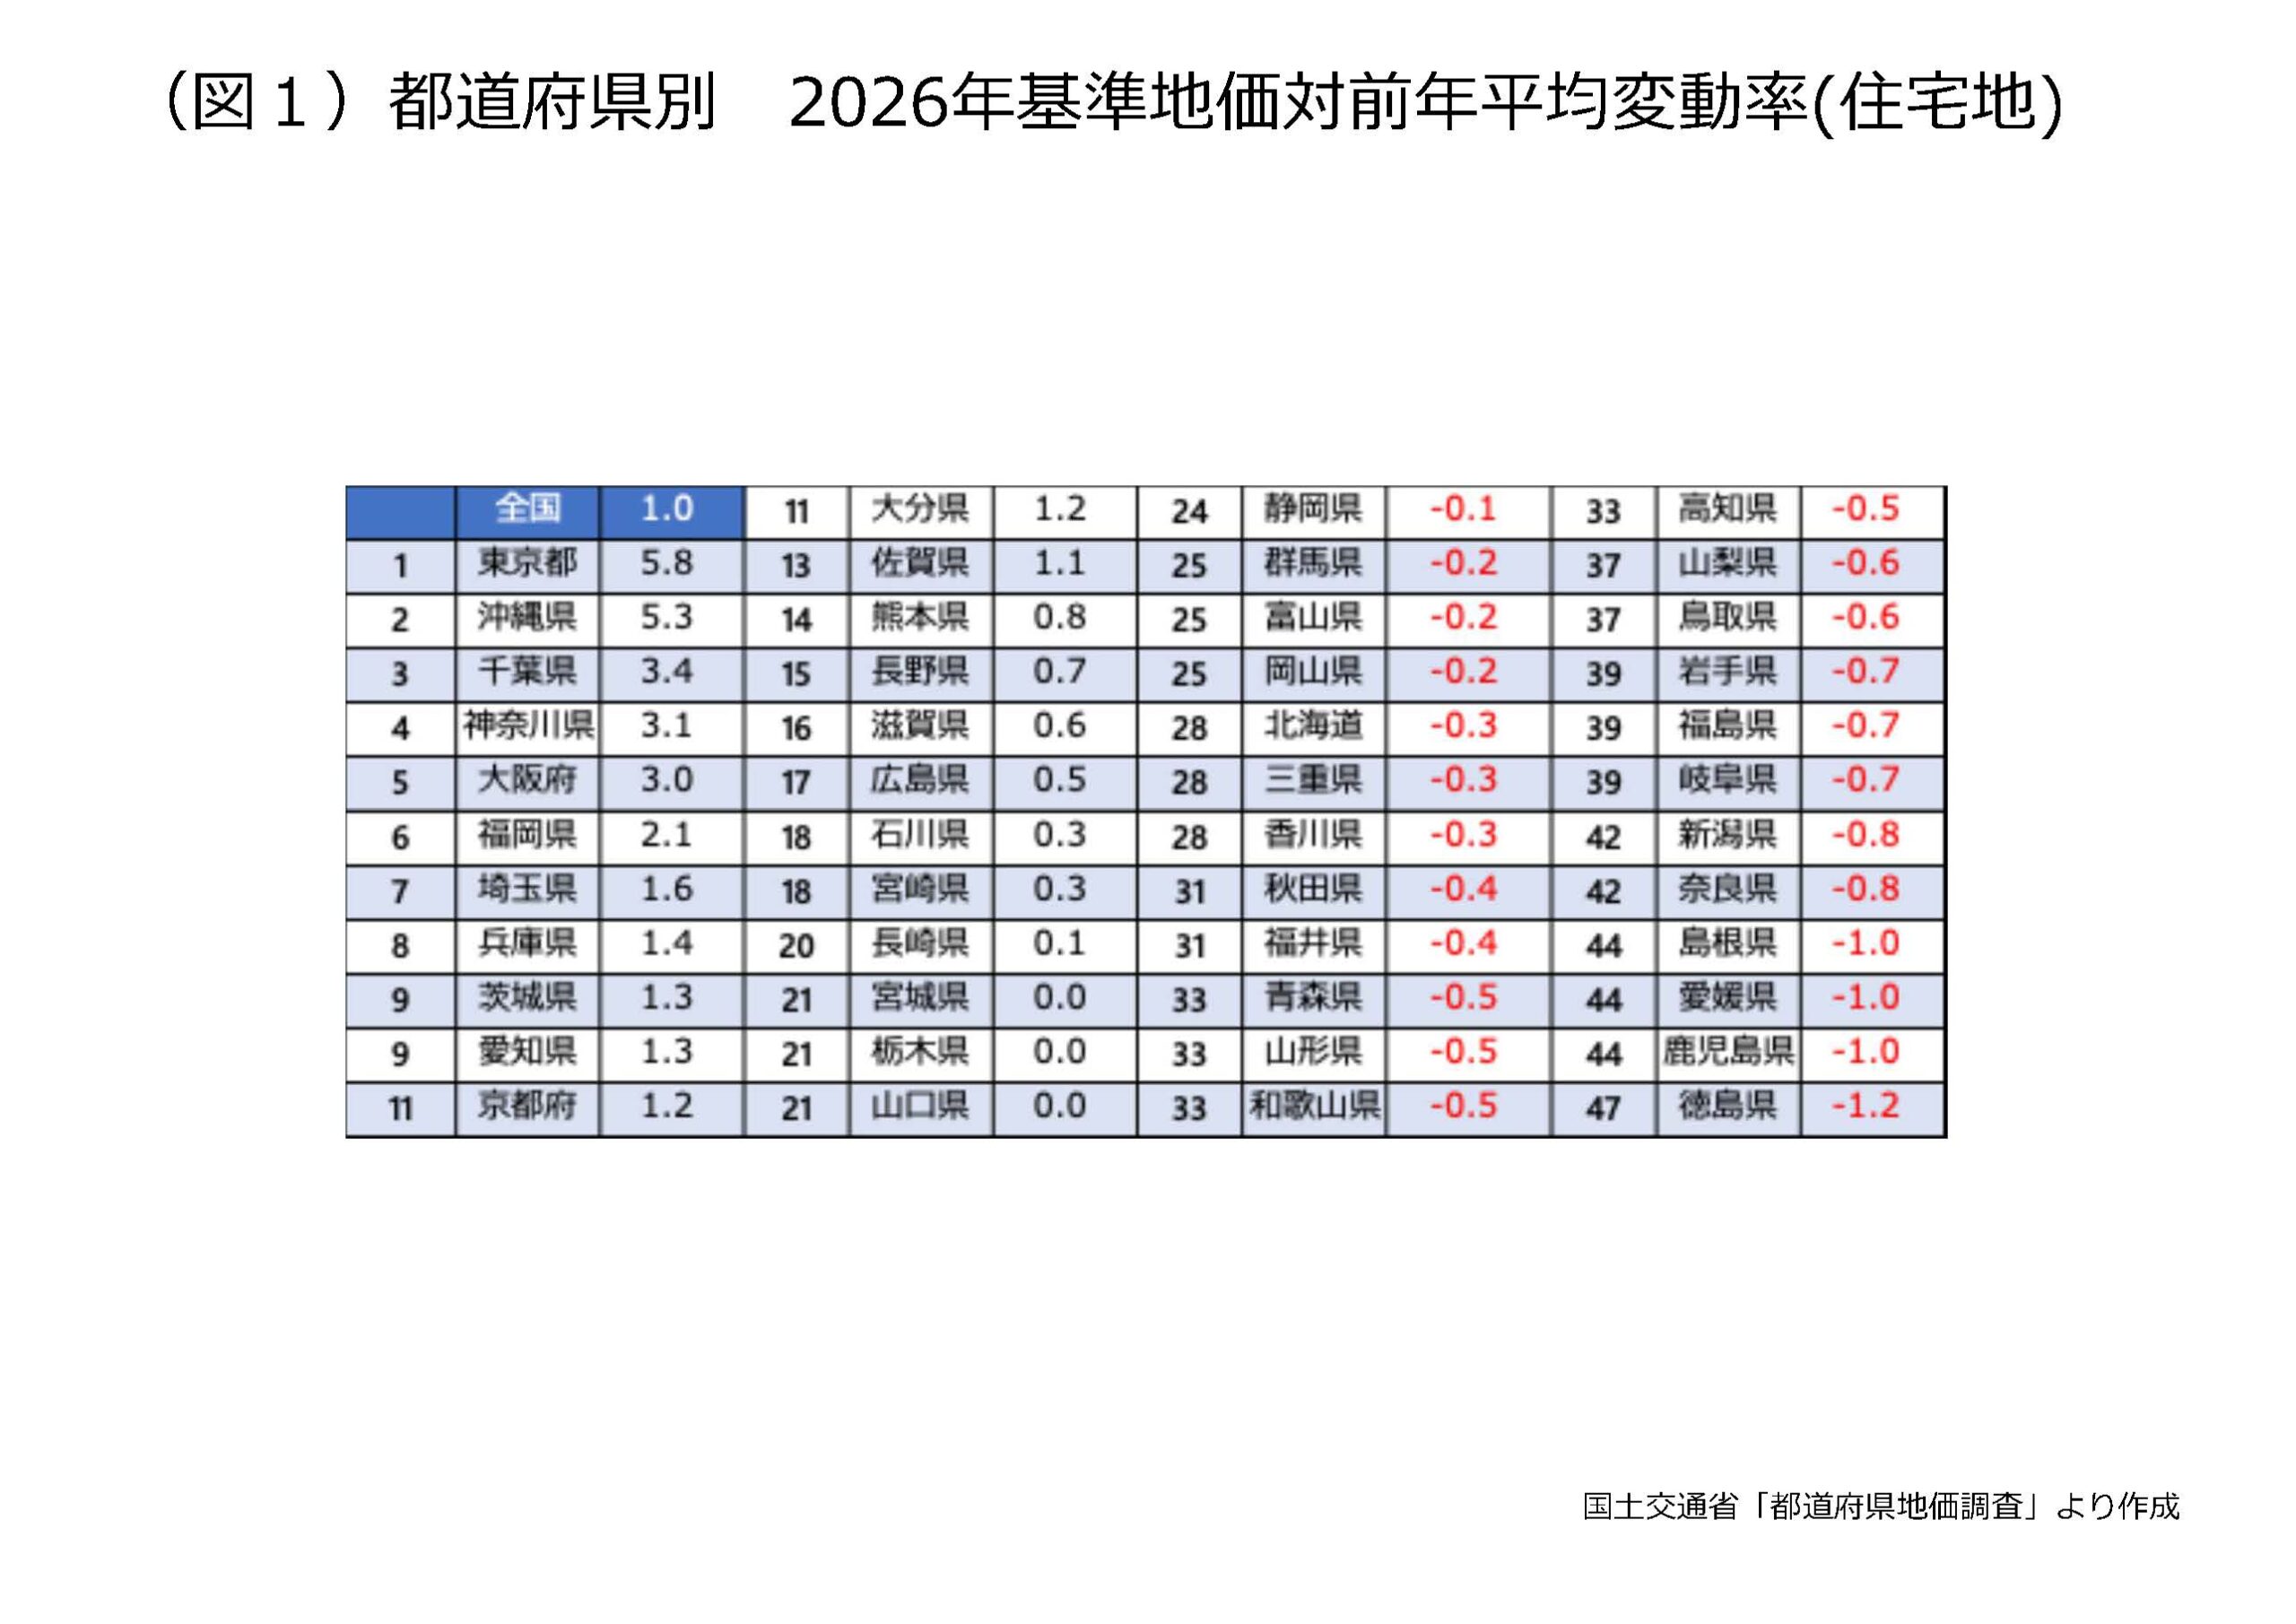
住宅地地価の変動率を都道府県別でみれば、東京都がプラス5.8%でトップ、次いで沖縄県5.3%、千葉県3.4%となりました。東京23区はプラス8.7%、大阪市は6.7%と中心部の上昇が際立っています。ちなみに、那覇市はプラス5.3%と大きな伸びとなっています。
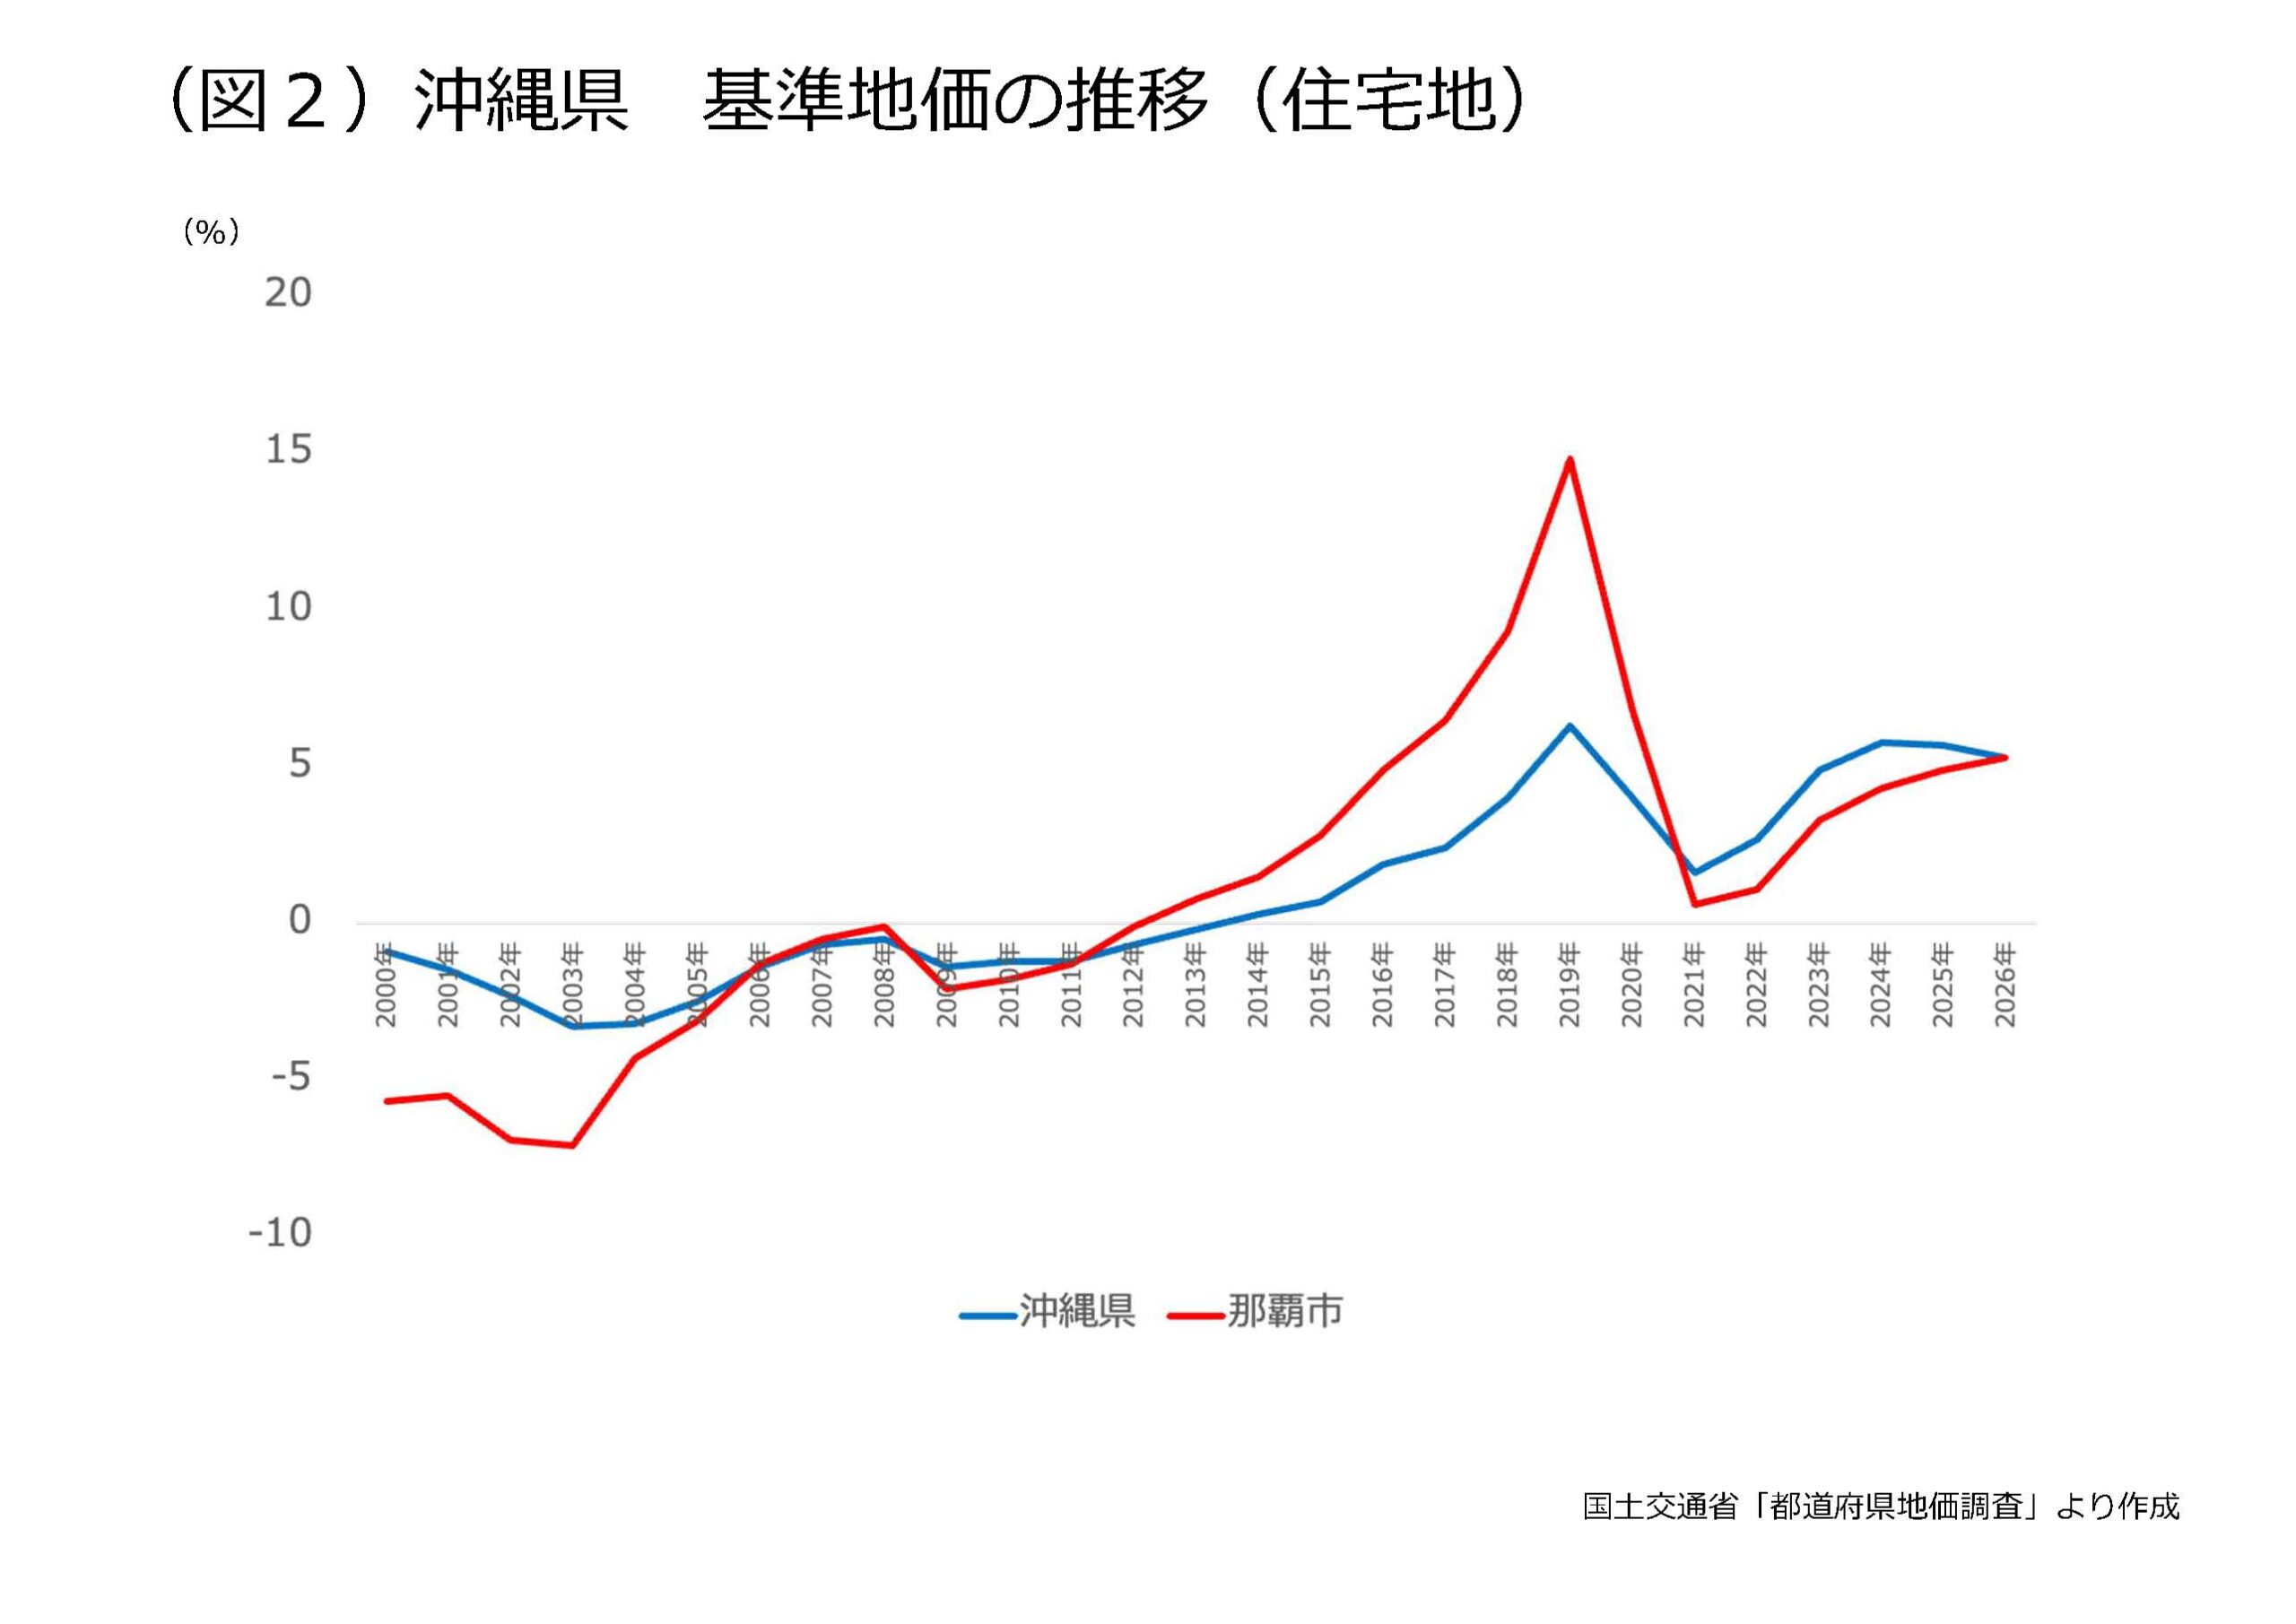
住宅価格は高価格が続いていながらも需要は堅調で、金利は上昇傾向にあるものの、インフレ率を考慮した実質金利は依然低く、投資マネーの流入も地価を下支えしています。ただし、地価公示との共通地点で半年ごとの変動をみると、東京圏の住宅地は前半2.6%、後半2.3%と、足元では伸びがやや鈍っている点には注意が必要です。
地方圏の住宅地の状況:地方四市は3年連続で鈍化
地方圏全体の住宅地はプラス0.1%で、3年連続で同じ上昇幅となりました。地方四市(札幌市・仙台市・広島市・福岡市)ではプラス2.9%(昨年は+4.1%、一昨年は+5.6%)と3年連続で伸びが鈍化し、とくに仙台市は2.5%(昨年は5.1%)、札幌市は0.7%(昨年は1.4%)と減速が目立ちます。建築費の高騰が地方の伸びを抑えていると思われます。
地方四市を除く「その他地方圏」は±0.0%と、昨年に続き横ばいでした。21年-0.8%、22年-0.5%、23年-0.2%、24年-0.1%と回復してきた流れは、横ばい圏で足踏みしています。一方、富良野市(プラス32.0%)や長野県白馬村(プラス31.3%)などリゾート地では、別荘・コンドミニアムや従業員向け住宅の需要を背景に大幅な上昇が続いています。
商業地の状況:東京圏・大阪圏はさらに加速
商業地を圏域別にみると、東京圏はプラス8.9%(昨年は+8.7%、一昨年は+7.0%)、大阪圏はプラス6.8%(昨年は+6.4%、一昨年は+6.0%)と上昇幅が拡大しました。一方、名古屋圏はプラス2.7%(昨年は+2.8%、一昨年は+3.8%)と2年連続の鈍化です。主要都市では店舗・ホテル需要が堅調で、オフィスも空室率低下・賃料上昇により収益性が向上しています。再開発が進む地域や、マンション用地との競合がみられる地域でも高い上昇が続いています。
地方圏全体はプラス0.9%(昨年は+1.0%、一昨年は+0.9%)と4年連続で上昇したものの、上昇幅はわずかに縮小しました。
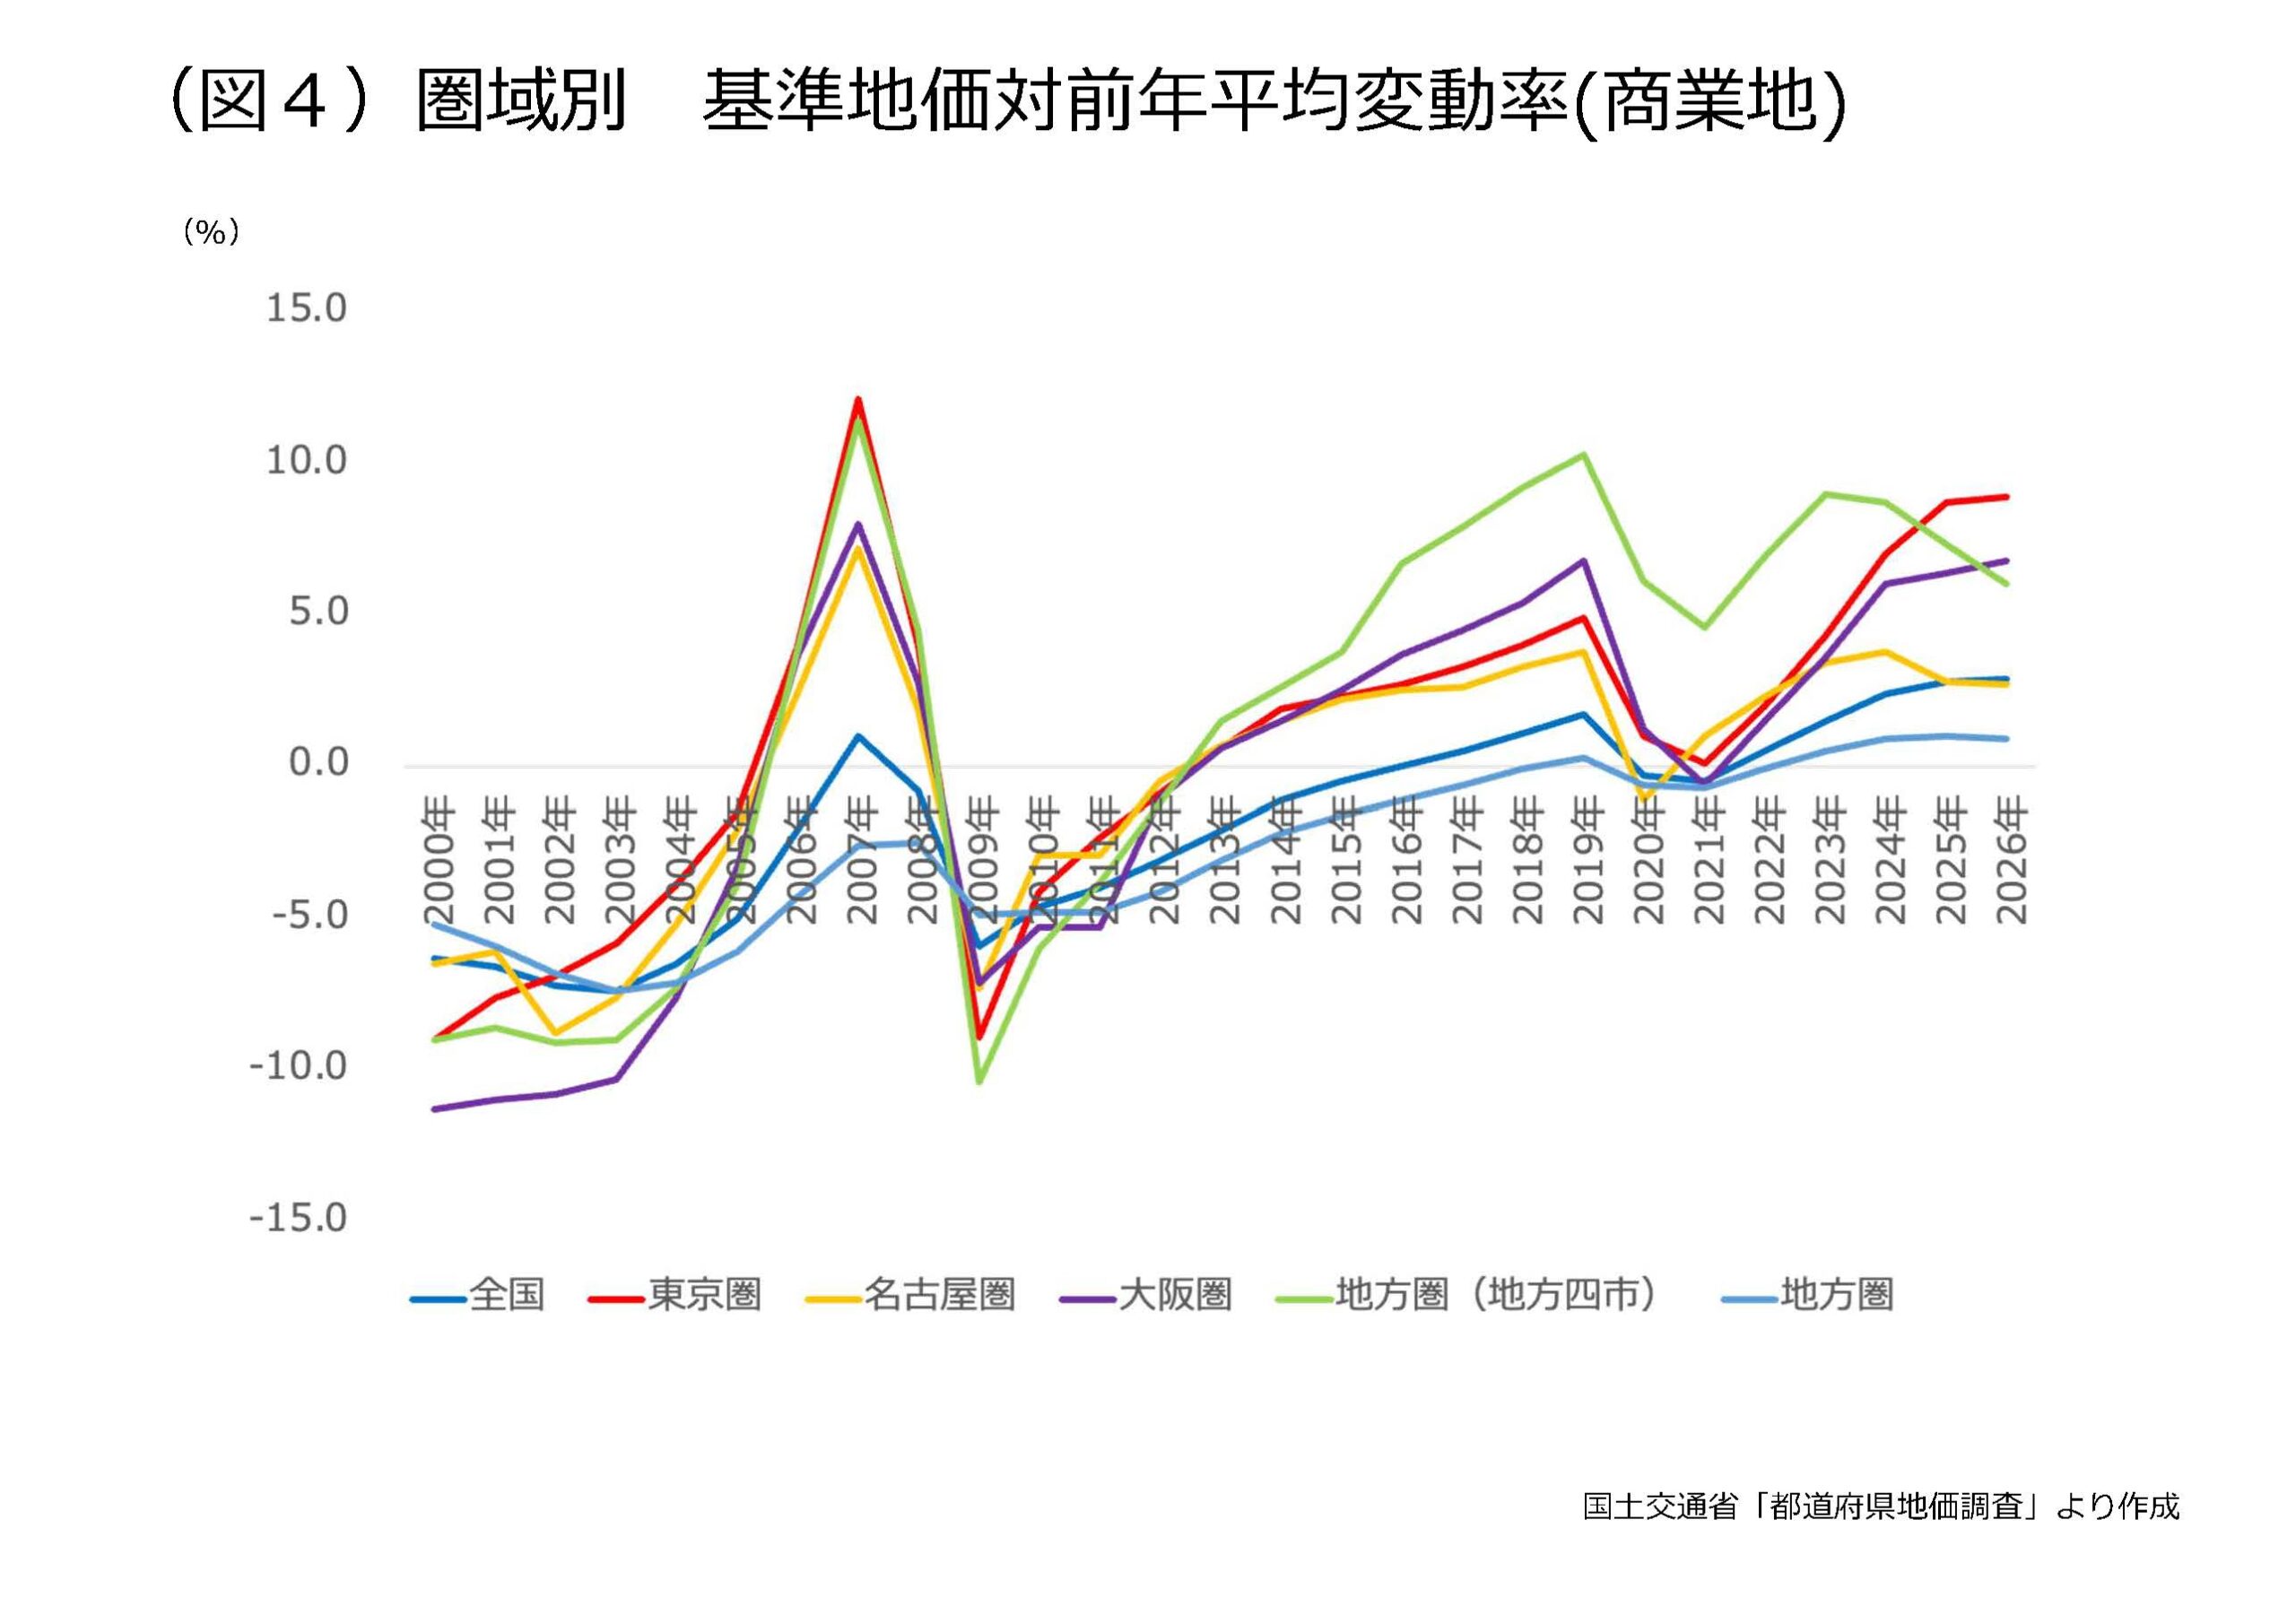
地方四市はプラス6.0%(昨年は+7.3%、一昨年は+8.7%)と上昇は続くものの3年連続の鈍化です。一方、「その他地方」はプラス0.7%(昨年は+0.6%、一昨年は+0.5%)と上昇幅が拡大し、地方への波及がじわじわと進んでいます。
都道府県別では、変動率がプラスとなったのは前年の30から4つ増えて34、マイナスは前年の15から3つ減って12となりました。上昇率トップは東京都でプラス11.4%(昨年は+11.2%)と3年連続の1位、2位は大阪府8.8%(昨年は+7.9%)、3位は神奈川県7.2%、4位は沖縄県6.9%、5位は京都府5.6%です。大阪市は12.3%と一段と加速しており、万博後も続くインバウンド需要と梅田周辺などの再開発が追い風となっています。地点別では、白馬村(35.6%)や浅草(26.9%)など観光地・リゾート地が上位を占めました。
今後の地価見通し
東京圏・大阪圏の上昇は当面続くとみられる一方、名古屋圏や地方四市の鈍化も続いており、都市間の二極化はさらに鮮明になるでしょう。建築費高騰や金利上昇は開発需要の「おもし」となり、半年ごとの変動率にも減速の兆しが見えます。それでも、インバウンドを含む観光需要やリゾート需要は旺盛で、観光地・リゾート地の地価の大幅上昇は継続すると思われます。